Eine Hypothek ist für viele Menschen die größte finanzielle Verpflichtung ihres Lebens und oft der Schlüssel zum Traum vom Eigenheim. Es ist daher unerlässlich, ein fundiertes Verständnis der wesentlichen Aspekte zu entwickeln, bevor man einen solchen Vertrag abschließt oder während der laufenden Rückzahlung. Die Komplexität kann einschüchternd wirken, doch mit dem richtigen Wissen lässt sich die eigene Finanzierung selbstbewusst steuern und optimieren. Dieser Artikel soll Ihnen dabei helfen, die wichtigsten Fragen rund um Ihre Hypothek zu klären.
Overview:
- Die Zinskonditionen Ihrer Hypothek beeinflussen die monatliche Belastung und die Gesamtkosten erheblich.
- Die Wahl der richtigen Laufzeit und Tilgungsstrategie ist entscheidend für die schnelle Schuldentilgung.
- Neben dem Kredit selbst fallen bei einer Hypothek zusätzliche Kosten wie Notar- und Grundbuchgebühren an.
- Flexibilität bei Sondertilgungen oder einer Anpassung der Ratenzahlung kann in verschiedenen Lebensphasen wichtig sein.
- Das Ende der Zinsbindung erfordert eine sorgfältige Planung, um die bestmöglichen Konditionen für die Anschlussfinanzierung zu erzielen.
- Eine ausreichende Absicherung der Hypothek durch Versicherungen schützt Sie und Ihre Familie vor unerwarteten Ereignissen.
Die Grundlagen Ihrer Hypothek: Zinsen und Laufzeiten
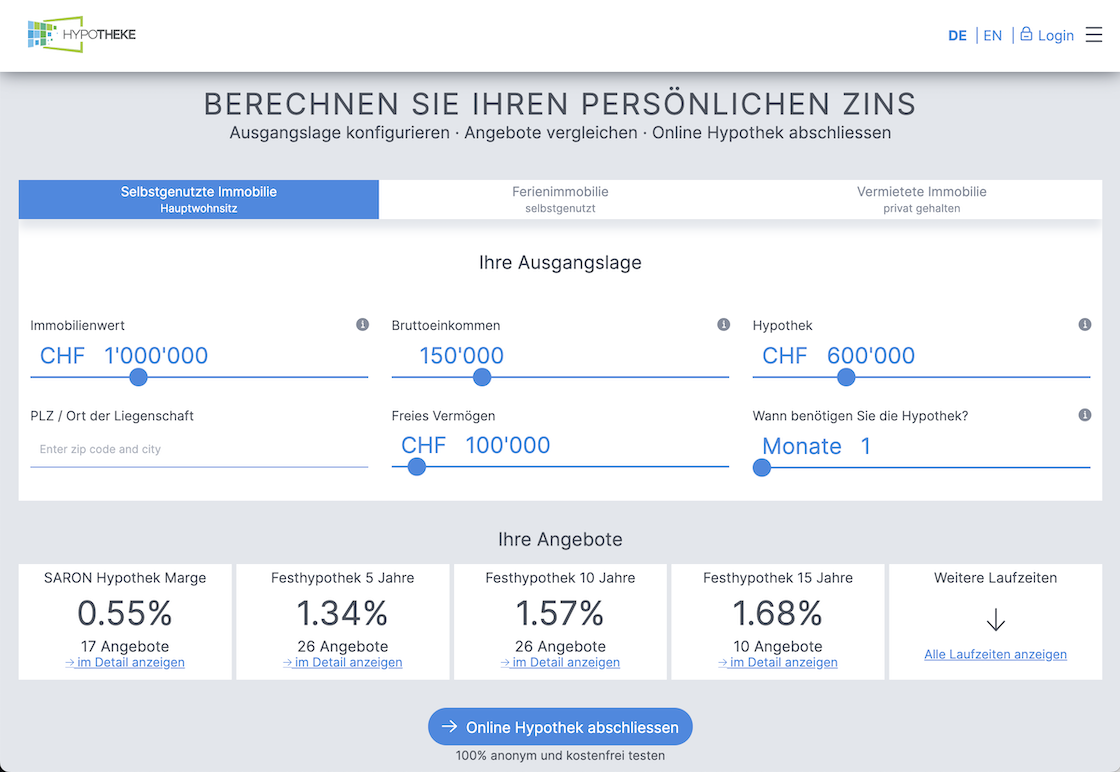
Wenn Sie eine Hypothek aufnehmen, sind die Zinskonditionen und die Laufzeit des Darlehens die Fundamente Ihrer Finanzierung. Die Zinsen bestimmen, wie viel Sie zusätzlich zum geliehenen Kapital über die Jahre zahlen. In Deutschland, kurz DE, sind feste Zinsbindungen über 5, 10, 15 oder sogar 20 Jahre üblich. Eine lange Zinsbindung bietet Planungssicherheit, da die monatliche Rate über diesen Zeitraum konstant bleibt und Sie vor steigenden Marktzinsen schützt. Dafür sind die Zinsen für längere Laufzeiten oft etwas höher. Eine kurze Zinsbindung kann bei aktuell hohen Zinsen attraktiv sein, um auf potenziell sinkende Zinsen in der Zukunft zu spekulieren, birgt aber das Risiko steigender Raten nach Ablauf der Bindung. Die anfängliche Tilgung, also der Anteil der Rate, der direkt die Schuld reduziert, ist ebenfalls ein wichtiger Faktor. Eine höhere anfängliche Tilgung führt zu einer schnelleren Schuldenfreiheit und geringeren Gesamtzinskosten, erhöht aber die monatliche Belastung. Es ist wichtig, ein Gleichgewicht zwischen Tragbarkeit und Effizienz zu finden.
Wichtige Faktoren bei der Tilgung Ihrer Hypothek
Die Tilgung Ihrer Hypothek ist der Prozess, bei dem Sie das geliehene Kapital schrittweise zurückzahlen. Es gibt verschiedene Wege, dies zu gestalten. Die gängigste Form ist das Annuitätendarlehen, bei dem Sie über die gesamte Zinsbindungsfrist eine gleichbleibende monatliche Rate zahlen. Diese Rate setzt sich aus einem Zins- und einem Tilgungsanteil zusammen. Zu Beginn der Laufzeit ist der Zinsanteil hoch und der Tilgungsanteil gering. Mit fortschreitender Tilgung sinkt der Zinsanteil, während der Tilgungsanteil steigt. Eine andere Möglichkeit ist das Tilgungsdarlehen, bei dem der Tilgungsanteil immer gleichbleibt und der Zinsanteil sinkt, wodurch die monatliche Rate im Laufe der Zeit abnimmt. Sondertilgungen bieten Ihnen die Möglichkeit, zusätzlich zu den vereinbarten Raten weitere Zahlungen zu leisten und so die Restschuld schneller zu reduzieren. Viele Kreditinstitute erlauben Sondertilgungen bis zu einem bestimmten Prozentsatz der Restschuld pro Jahr ohne zusätzliche Kosten. Dies ist ein wertvolles Feature, um flexibel auf Änderungen in Ihrer finanziellen Situation zu reagieren und Ihre Hypothek früher abzulösen.
Zusätzliche Kosten und die Flexibilität Ihrer Hypothek
Eine Hypothek besteht nicht nur aus Zins und Tilgung. Es gibt eine Reihe von Nebenkosten, die Sie unbedingt einplanen müssen. Dazu gehören die Notarkosten und die Gebühren für den Eintrag ins Grundbuch, die in DE gesetzlich vorgeschrieben sind und je nach Kaufpreis einige Prozent ausmachen können. Auch eventuelle Bearbeitungsgebühren der Bank oder Schätzgebühren für die Wertermittlung der Immobilie können anfallen, wenngleich letztere seltener geworden sind. Nicht zu vergessen sind die Kosten für eine Gebäudeversicherung, die in der Regel Voraussetzung für die Kreditvergabe ist, sowie unter Umständen eine Risikolebensversicherung, die Ihre Familie im Todesfall vor der finanziellen Belastung durch die Restschuld schützt. Die Flexibilität Ihrer Hypothek ist ein weiterer kritischer Punkt. Klären Sie im Vorfeld, welche Möglichkeiten Sie haben, Raten anzupassen, Sondertilgungen zu leisten oder gar einen Tilgungssatzwechsel vorzunehmen. Solche Optionen können Ihnen in unvorhergesehenen finanziellen Situationen, etwa bei Arbeitslosigkeit oder Gehaltserhöhungen, große Erleichterung verschaffen. Achten Sie auf die Bedingungen für eine vorzeitige Kündigung oder Umschuldung, da hierbei oft eine Vorfälligkeitsentschädigung fällig wird.
Optionen am Ende der Laufzeit Ihrer Hypothek
Das Ende der Zinsbindungsfrist Ihrer Hypothek ist ein entscheidender Zeitpunkt, der eine sorgfältige Planung erfordert. Haben Sie bis dahin nicht die gesamte Schuld getilgt, benötigen Sie eine Anschlussfinanzierung für die verbleibende Restschuld. Dies ist der Moment, um Ihre aktuelle Finanzierungsstrategie zu überprüfen und neue Angebote einzuholen. Sie können bei Ihrer Hausbank bleiben, die Ihnen ein Verlängerungsangebot, eine sogenannte Prolongation, unterbreitet, oder Sie wechseln zu einem anderen Anbieter, was als Umschuldung bezeichnet wird. Der Wettbewerb am Markt ist groß, und oft lassen sich durch einen Wechsel bessere Konditionen erzielen. Vergleichen Sie verschiedene Angebote genau, nicht nur die Zinsen, sondern auch die Flexibilitätsoptionen wie Sondertilgungen und mögliche Tilgungssatzwechsel. Manchmal kann auch ein Forward-Darlehen sinnvoll sein. Hierbei sichern Sie sich bereits lange vor Ablauf Ihrer aktuellen Zinsbindung die heutigen Zinsen für die zukünftige Anschlussfinanzierung. Dies bietet Sicherheit bei steigenden Zinsen, birgt aber das Risiko, bei sinkenden Zinsen teurer dazustehen. Eine vorausschauende Planung und der Vergleich verschiedener Szenarien sind hier unerlässlich, um die bestmögliche Entscheidung für Ihre weitere Hypothek zu treffen.